22 de noviembre de 2026
Definir el valor: cómo justificar la inversión en transformación digital
La justificación de una inversión en transformación digital no debería empezar por la tecnología. Debería empezar por el valor.
Sin embargo, en muchas organizaciones hacemos justo lo contrario.
Identificamos un nuevo sistema, definimos sus funciones, calculamos cuánto costará implantarlo y después intentamos explicar por qué tiene sentido invertir en él.
Pero ¿y si empezáramos con otra pregunta?
¿Qué valor queremos crear y cómo podemos demostrarlo?
En mi trabajo como consultora, ayudando a las organizaciones a abordar la transformación digital, esta es una de las preguntas más importantes que debemos responder. Y, a menudo, una de las más difíciles.
Porque identificar un problema es relativamente fácil. Ponerle una cifra ya es otra cosa.
Antes de calcular el valor, entiende las dos formas de justificar la inversión
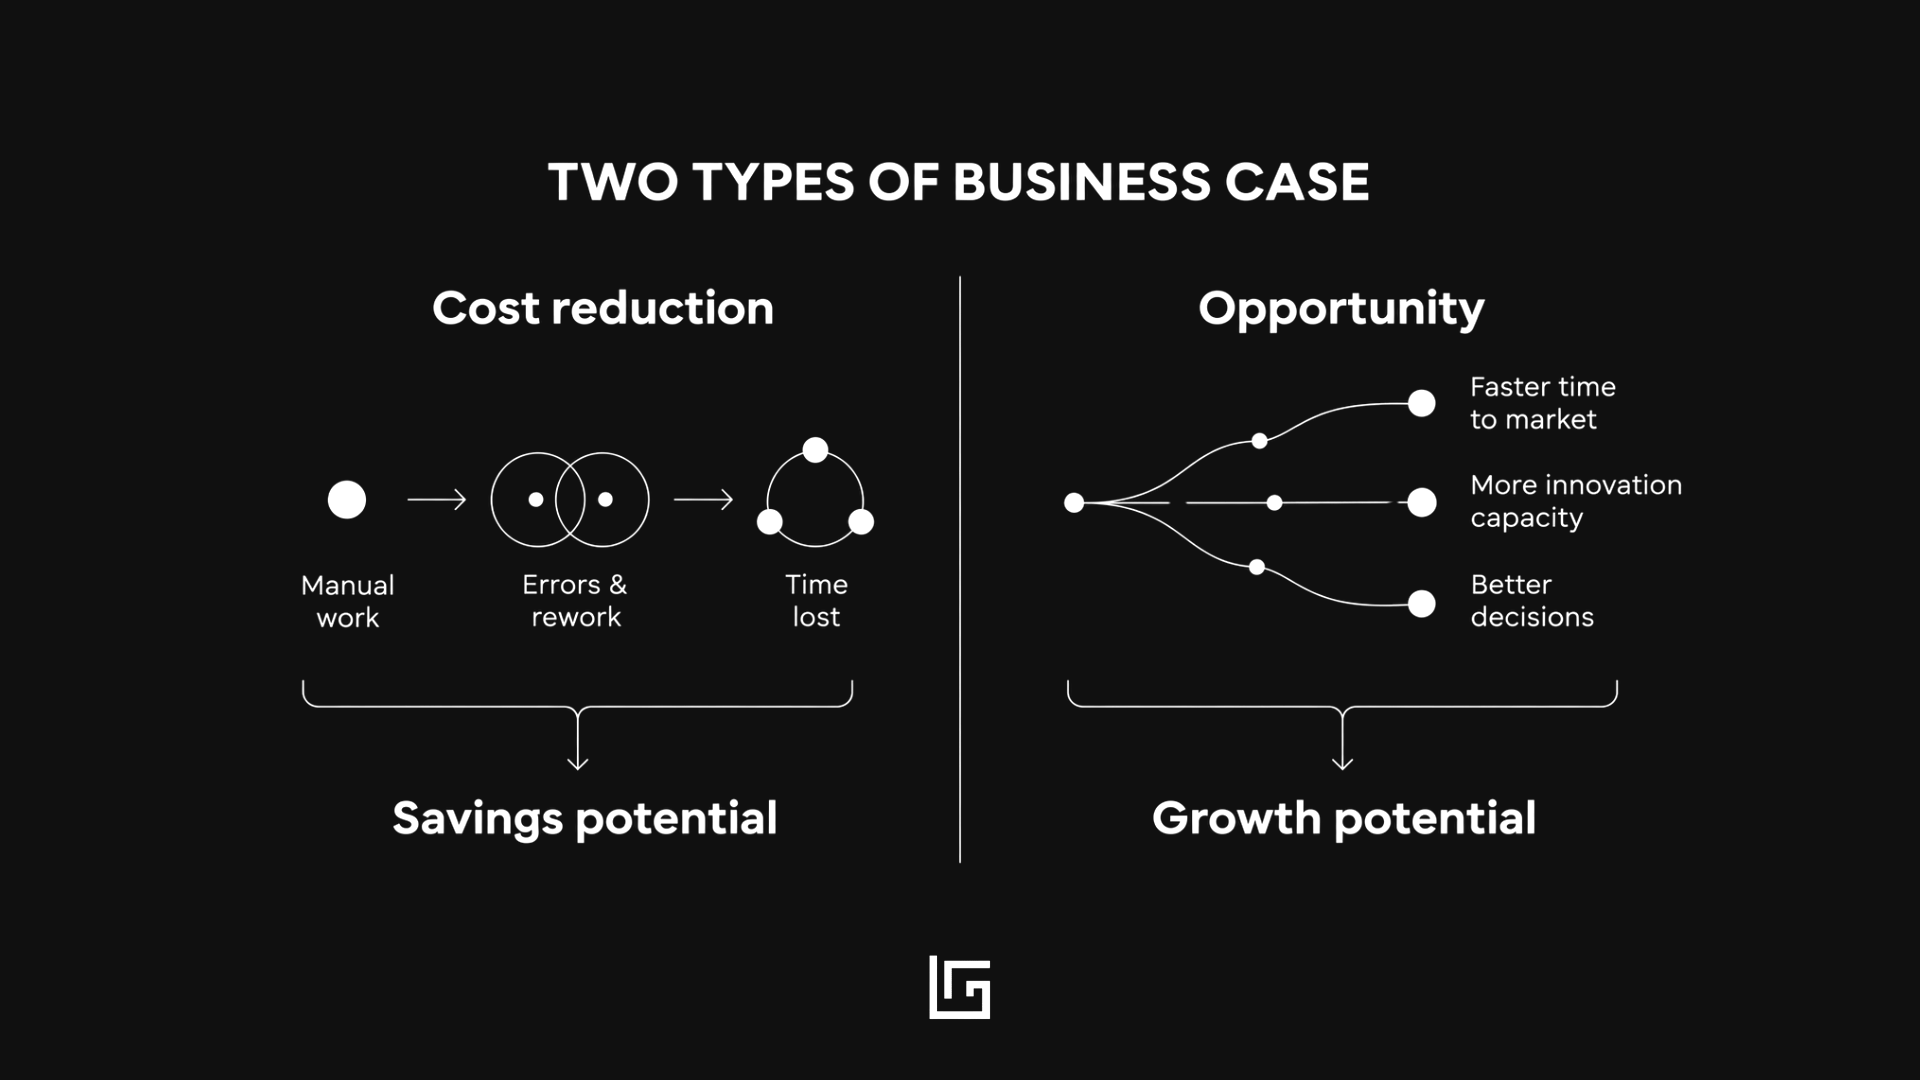
Cuando preparo la justificación de una inversión en transformación digital, me gusta distinguir entre dos perspectivas.
La primera se centra en reducir costes
Consiste en entender cuánto nos cuestan los problemas actuales y cuánto podríamos ahorrar si los resolviéramos.
Piensa en ingenieros que pasan horas buscando información, equipos que transfieren datos a mano entre sistemas o trabajos que hay que repetir, con un coste elevado, porque la documentación estaba desactualizada.
Estas actividades tienen un coste.
Si podemos reducir el tiempo, el esfuerzo o los errores asociados a ellas, podemos cuantificar el ahorro potencial.
La segunda se centra en las oportunidades
Consiste en entender qué posibilidades se abren cuando transformamos nuestra forma de trabajar.
¿Y si pudiéramos lanzar productos al mercado más rápido? ¿Y si los ingenieros tuvieran más tiempo para innovar? ¿Y si un mejor acceso a los datos nos permitiera desarrollar nuevos servicios o mejorar la experiencia de los clientes?
Puede que estas oportunidades no reduzcan los costes de inmediato, pero sí pueden crear un valor importante para el negocio.
Y creo que esta distinción es especialmente importante hoy, con la IA y otras tecnologías emergentes.
No deberíamos preguntarnos solo cómo puede ayudarnos la tecnología a hacer lo mismo por menos dinero. También deberíamos preguntarnos qué nos permite hacer de otra manera.
Una buena justificación de la inversión tiene en cuenta ambas perspectivas sin contar dos veces el mismo beneficio.
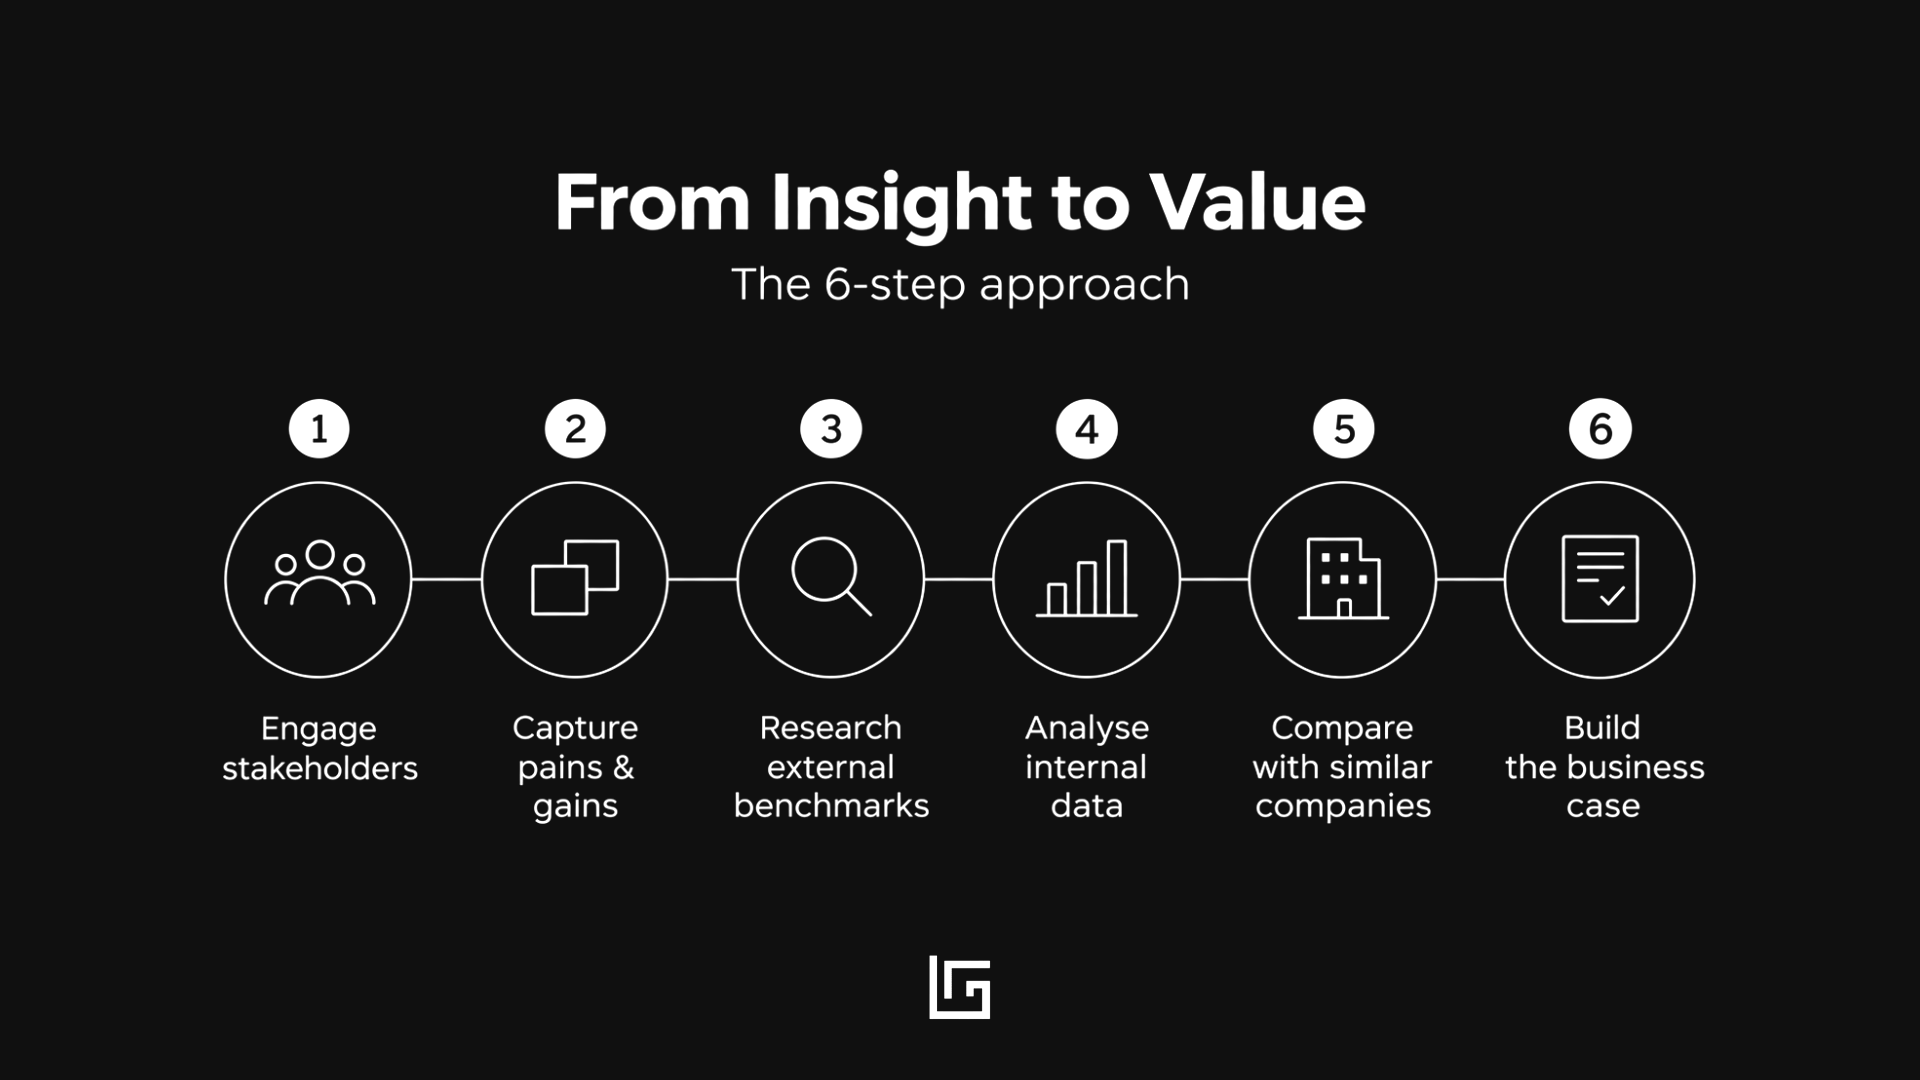
Paso 1. Empieza por los problemas y las mejoras que ya conoces
Si has seguido mis artículos anteriores sobre talleres, implicación de las partes interesadas y preparación para el cambio, sabes la importancia que doy a entender a las personas antes de definir soluciones.
A estas alturas de una iniciativa de transformación, ya deberíamos conocer bien la organización.
Hemos hecho entrevistas, facilitado talleres y recogido los problemas y las mejoras que buscan las distintas partes interesadas.
Sabemos dónde encuentran dificultades las personas.
También sabemos qué les gustaría conseguir.
Ahora llega el siguiente reto.
¿Cómo traducimos estos problemas y mejoras deseadas en un valor medible para el negocio?
Me gusta empezar por organizarlos en dos categorías:
- Problemas: ¿Qué es hoy ineficiente, caro, frustrante o arriesgado?
- Mejoras deseadas: ¿Qué podría ser mañana más rápido, más fácil, más fiable o más valioso?
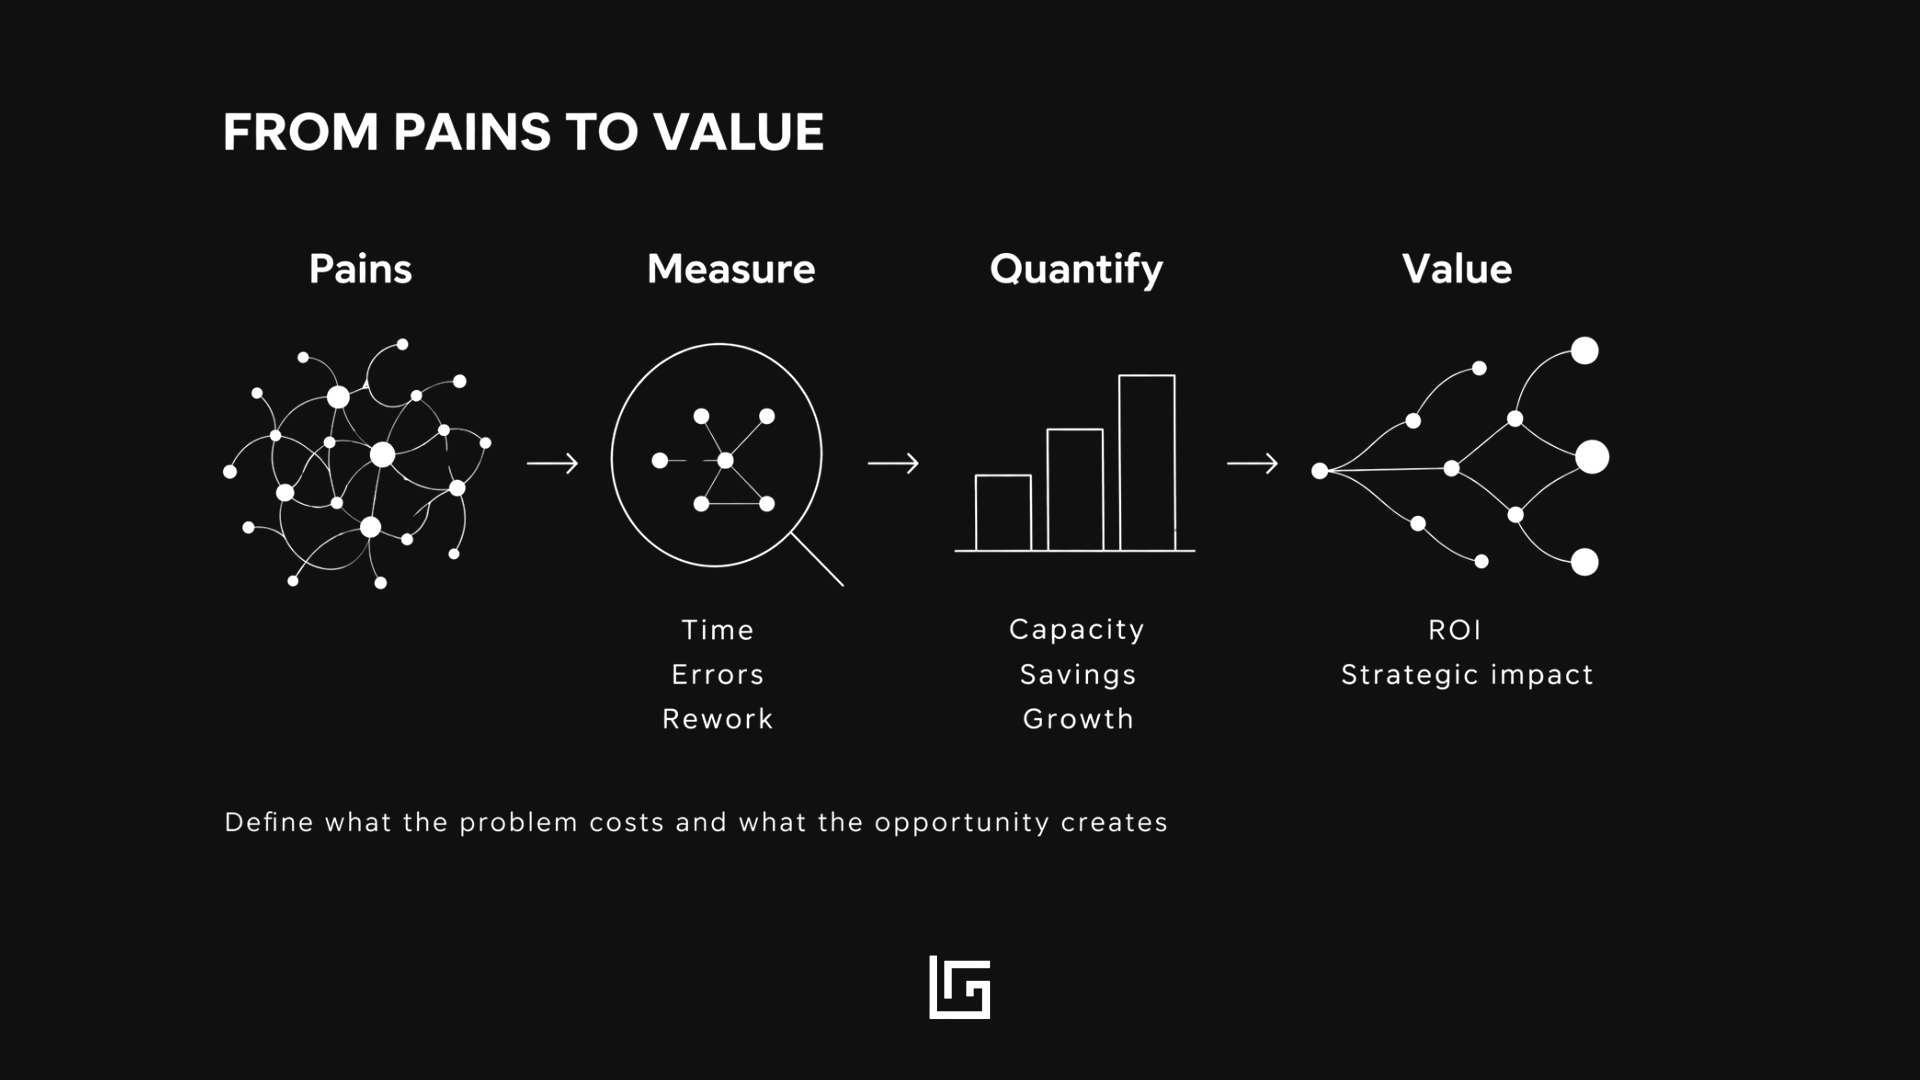
Para cada uno, identificamos una posible mejora y un indicador que nos ayude a medirla.
Por ejemplo, si a los ingenieros les cuesta encontrar la documentación correcta de un producto, podríamos medir el tiempo que dedican a buscarla.
Si los equipos quieren acelerar el desarrollo de productos, podríamos fijarnos en los plazos de ingeniería.
Estamos pasando de observaciones cualitativas a hipótesis cuantitativas.
Paso 2. Busca referencias externas para estimar las posibles mejoras
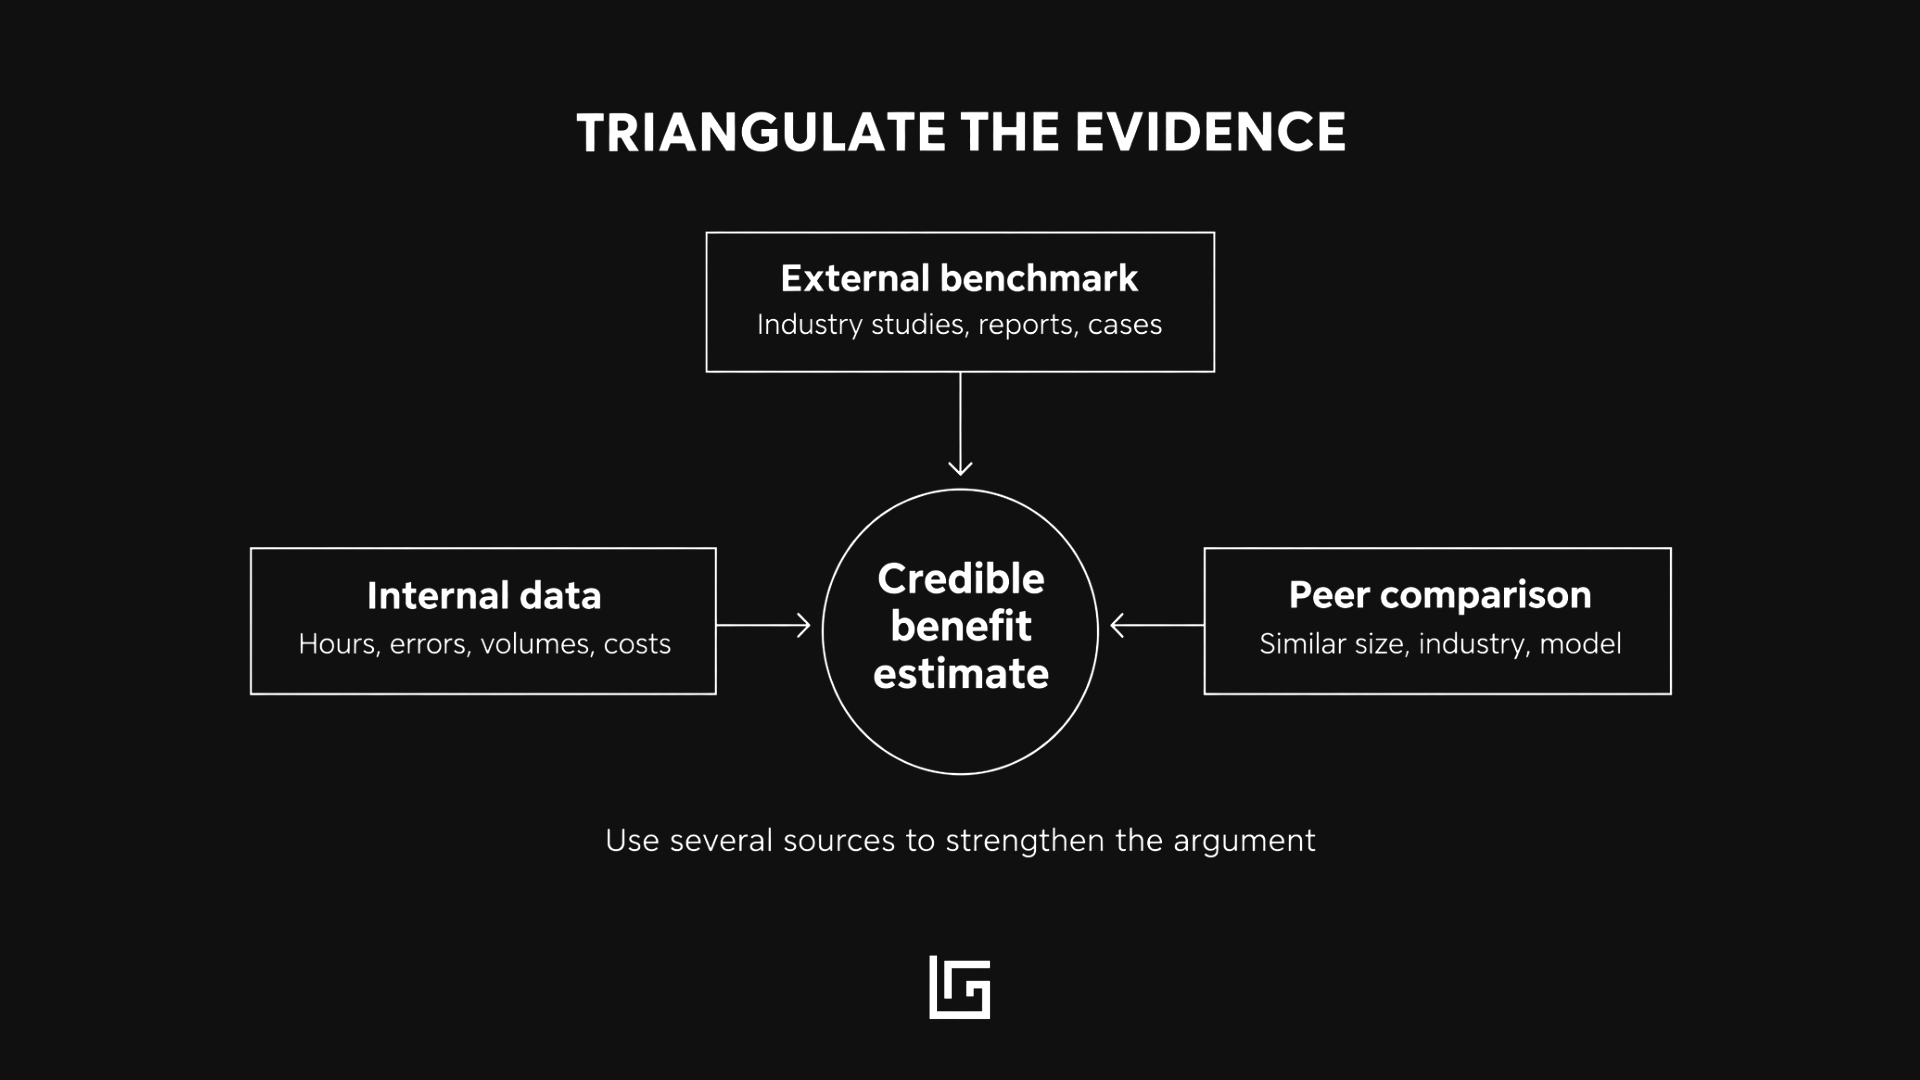
Una vez que sabemos qué queremos mejorar, necesitamos pruebas.
Y aquí es donde la comparación con referencias externas resulta especialmente útil.
La idea es sencilla.
Averigua qué resultados han dado mejoras similares en otros lugares y usa esas cifras para estimar qué podría conseguir tu organización.
Supongamos que nuestros talleres han revelado que los ingenieros dedican demasiado tiempo a buscar información.
Podemos consultar estudios, informes del sector, casos de implantación de tecnología y publicaciones académicas para entender cuánto podría mejorar la productividad con una mejor gestión de la información.
Buscamos dos tipos de cifras:
- El coste del problema, como las horas perdidas, las tasas de error o el impacto económico de repetir trabajos.
- La mejora potencial, como el porcentaje de reducción del tiempo de búsqueda o de los plazos de ingeniería.
Lo mismo ocurre cuando justificamos la inversión a partir de las oportunidades.
Si la oportunidad es desarrollar productos más rápido, podemos investigar cuánto se ha reducido el tiempo de lanzamiento al mercado y relacionarlo con posibles ingresos o ventajas estratégicas.
Lo importante es contrastar esas referencias con el tamaño de nuestra empresa, su volumen de actividad y su forma de operar.
Un porcentaje por sí solo dice muy poco.
Mejorar un 20% un proceso que usan diez personas es muy distinto de conseguir esa misma mejora entre 2.000 ingenieros.
Y hay algo que siempre intento recordar: una referencia no es una promesa.
Necesitamos entender de dónde sale la cifra, qué se midió y si la comparación tiene sentido.
Paso 3. Busca datos internos para conocer tu punto de partida real
Las referencias externas nos dicen qué podría ser posible.
Los datos internos nos dicen dónde estamos hoy.
Y sin un punto de partida fiable, hasta la referencia más impresionante tiene un valor limitado.
Aquí es donde suelo encontrarme con conversaciones especialmente interesantes.
Empezamos a hacer preguntas muy concretas.
¿Cuántas horas dedicamos ahora a corregir información a mano? ¿Con qué frecuencia repetimos un trabajo porque faltan datos? ¿Cuántas personas intervienen? ¿Cuánto nos cuesta un error habitual?
A veces, la información está en los sistemas que ya usamos, en informes de operaciones o en la documentación de los proyectos.
Otras veces, necesitamos hablar con compañeros.
Las personas de estrategia, finanzas, I&D, ingeniería u operaciones quizá ya tengan información útil que ni siquiera sabíamos que existía.
Y, a veces, nadie ha medido el problema.
En esos casos, podemos trabajar con estimaciones, observaciones breves o muestras pequeñas, dejando claras por escrito nuestras hipótesis.
No necesitamos datos perfectos para empezar. Pero sí debemos ser transparentes sobre lo que sabemos y lo que estamos estimando.
Paso 4. Contrasta tus hipótesis con empresas similares
Hay otro paso que me resulta útil, aunque no siempre es posible.
Compararnos directamente con empresas que afrontan retos similares.
Lo ideal es buscar organizaciones con características comparables: sector, tamaño, complejidad, modelo de negocio o retos operativos.
Esto puede ayudarnos a entender si nuestras hipótesis son realistas.
Por ejemplo, si estimamos que una transformación podría reducir mucho los trabajos que hay que repetir en ingeniería, hablar con otro fabricante que haya implantado una solución similar puede aportarnos un contexto valioso.
No solo sobre los beneficios que consiguió, sino también sobre el esfuerzo que necesitó para llegar hasta ahí.
Por supuesto, no hay dos empresas idénticas.
El objetivo no es copiar las cifras de otra empresa.
Es poner a prueba nuestras hipótesis y reforzar la credibilidad del análisis.
Paso 5. Convierte las pruebas en una justificación económica de la inversión
Ya tenemos los ingredientes.
Entendemos los problemas y las mejoras deseadas. Tenemos referencias externas. Tenemos datos internos. Y tenemos hipótesis que podemos explicar.
Es hora de unirlo todo.
Veamos un ejemplo sencillo.
Imagina una empresa con 500 ingenieros.
A partir de nuestro análisis interno, estimamos que cada ingeniero dedica tres horas a la semana a buscar información que debería ser más fácil de encontrar.
Eso supone 1.500 horas cada semana.
Si contamos con 46 semanas de trabajo al año, son 69.000 horas anuales.
Ahora imagina que los estudios externos apuntan a que sería posible reducir un 20% el tiempo de búsqueda.
Eso supondría liberar hasta 13.800 horas de capacidad de trabajo al año.
Si usamos como ejemplo un coste laboral interno de 60 € por hora, el valor equivalente de esa capacidad sería de 828.000 € al año.
Pero eso no equivale automáticamente a ahorrar 828.000 € en costes.
Creo que cualquier justificación de una inversión debería dejar clara esta distinción.
Si esos ingenieros usan ese tiempo para desarrollar mejores productos, hemos creado capacidad adicional. Si la organización puede reducir de verdad el gasto externo o evitar contrataciones previstas, puede que tengamos un ahorro económico.
Ambas cosas tienen valor, pero no son lo mismo.
También debemos tener en cuenta los costes de implantación, las licencias, la formación, el cambio organizativo, el soporte continuo y el tiempo necesario para que se materialicen los beneficios.
Después podemos plantear distintos escenarios: conservador, esperado y optimista.
Esto nos permite calcular indicadores como el retorno de la inversión, el plazo de recuperación y el valor actual neto, dejando las hipótesis a la vista.
Paso 6. Conecta las cifras con la estrategia de la organización
La justificación de una inversión no es solo un archivo de Excel con cifras atractivas.
Es un argumento que explica por qué una organización debería dedicar sus recursos a una dirección concreta.
Y ese argumento debe conectar con la estrategia.
Si la empresa quiere mejorar su rentabilidad, reducir costes puede ser el argumento más sólido.
Si la prioridad es crecer, innovar más rápido o entrar en nuevos mercados, puede ser más relevante justificar la inversión a partir de las oportunidades.
Si la organización tiene dificultades con la calidad, el cumplimiento normativo o los riesgos operativos, los beneficios en esas áreas también merecen atención, aunque cueste expresarlos en términos económicos.
Por eso creo que la justificación de una inversión debe prepararse entre todos.
Finanzas nos ayuda a cuestionar las cifras. Estrategia nos ayuda a entender las prioridades. Ingeniería y operaciones nos ayudan a validar las hipótesis. Y las personas que hacen el trabajo nos ayudan a entender si las mejoras son realmente posibles.
La idea clave: el valor no es lo que promete la tecnología. Es lo que consigue la organización.
Después de años trabajando en iniciativas de transformación digital, hay algo que tengo cada vez más claro.
Lo más difícil no es calcular el retorno de la inversión. Es entender qué significa de verdad el valor para la organización.
Una buena justificación de la inversión conecta tres cosas: los problemas que viven las personas, las mejoras que podemos conseguir de forma realista y los resultados estratégicos que le importan a la organización.
Y hace algo más.
Nos da una forma de medir el éxito después de la implantación.
Porque la justificación de la inversión no debería desaparecer en cuanto se aprueba el presupuesto.
Debería convertirse en el punto de partida para comprobar si la transformación está dando los resultados que esperábamos.
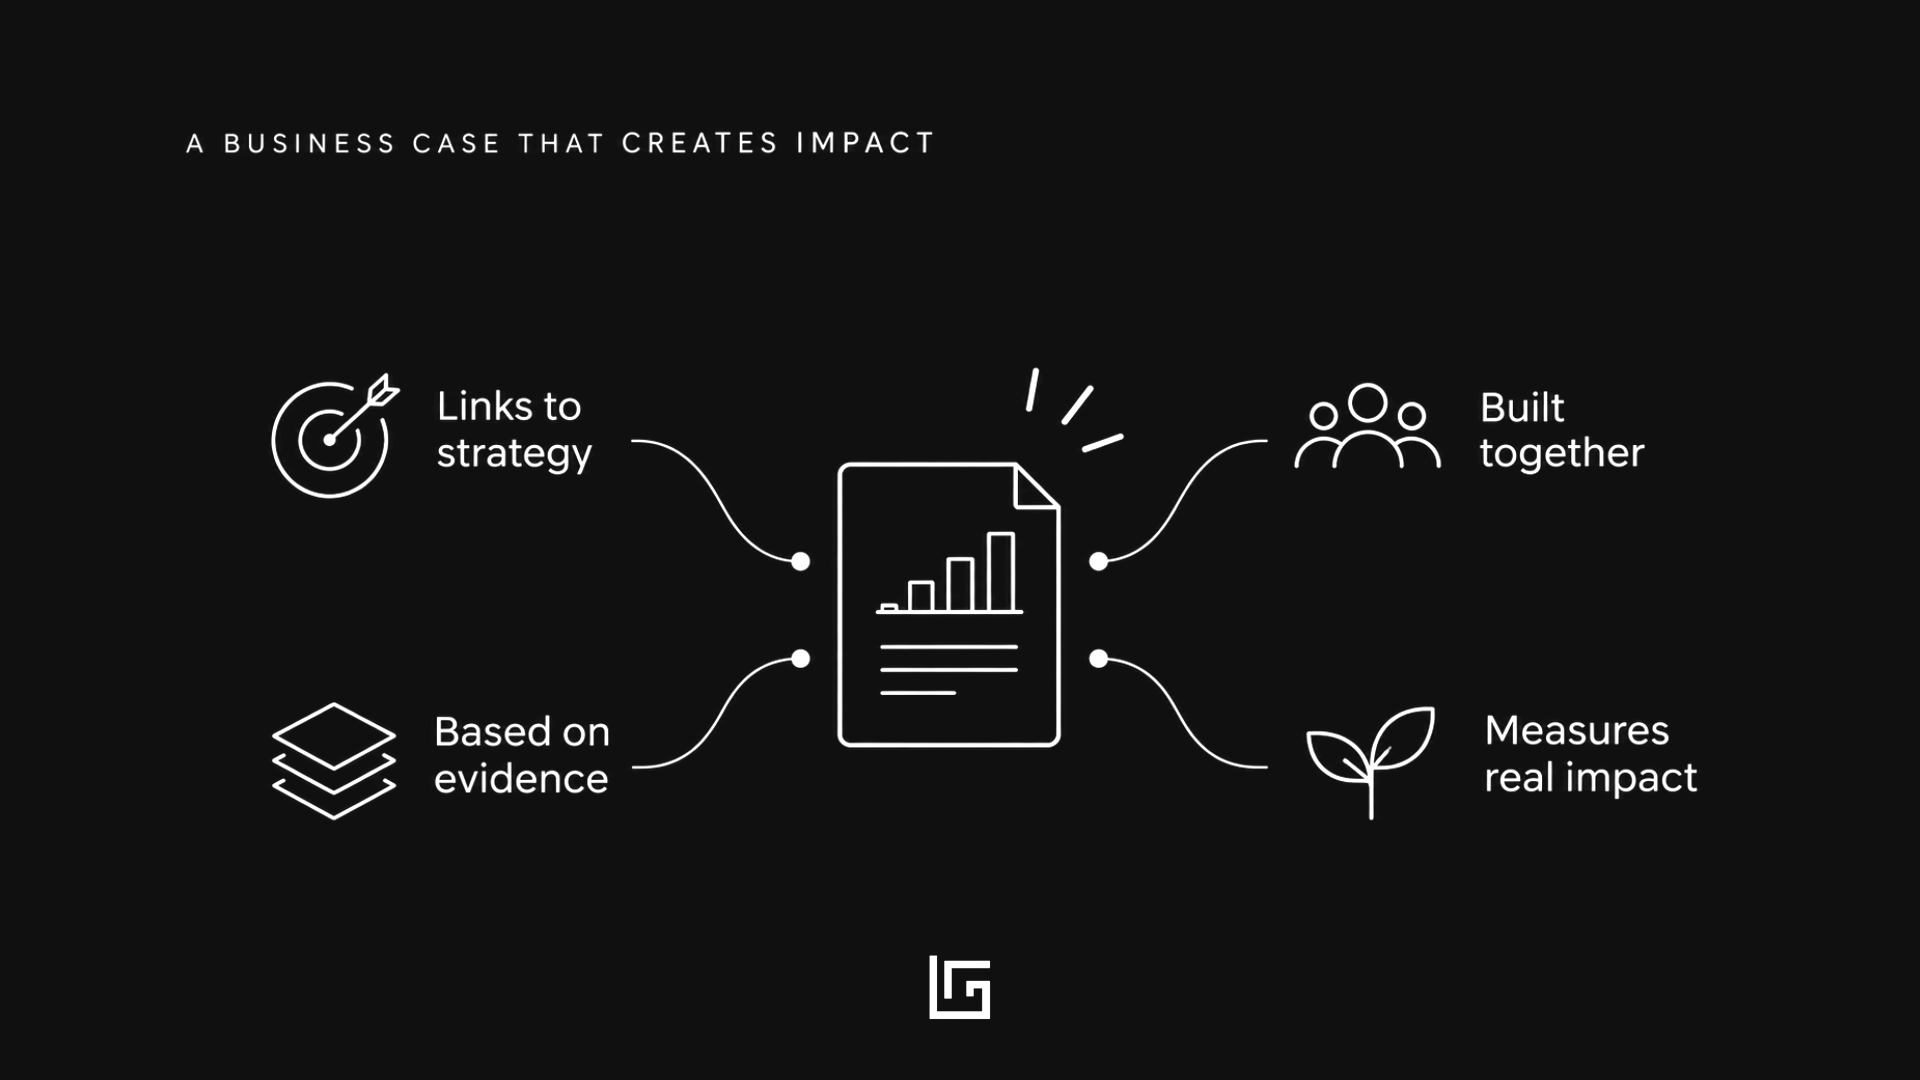
Así que, antes de preparar la justificación de tu próxima inversión en transformación digital, hazte tres preguntas:
- ¿Qué problema u oportunidad estamos intentando abordar realmente?
- ¿Qué pruebas respaldan el valor que esperamos crear?
- ¿Cómo sabremos que lo hemos conseguido?
Porque definir el valor no consiste en hacer que los números queden bonitos. Consiste en asegurarnos de que invertimos en algo que importa de verdad.
Herramienta gratis · Transformación digital
¿Cuánto vale tu transformación digital?
Haz el primer borrador de tu business case en cuatro pasos: los dolores que quieres resolver, las oportunidades que ves, tus propios números contrastados con referencias publicadas y tu resultado en PDF.
- 1. Dolores
- 2. Oportunidades
- 3. Tus datos
- 4. Resultado
Únete a la newsletter
Ideas prácticas sobre IA, liderazgo e innovación. Cada semana.